2025年度文旅示范区大江口国有林场决算
目录
公开时间:2026年9月22日
第一部分 部门概况
一、部门职责
二、机构设置
第二部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、财政拨款“三公”经费支出决算情况说明
八、政府性基金预算支出决算情况说明
九、国有资本经营预算支出决算情况说明
十、其他重要事项的情况说明
第三部分 名词解释
第四部分 附件
第五部分 附表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、财政拨款支出决算明细表
六、一般公共预算财政拨款支出决算表
七、一般公共预算财政拨款支出决算明细表
八、一般公共预算财政拨款基本支出决算明细表
九、一般公共预算财政拨款项目支出决算表
十、政府性基金预算财政拨款收入支出决算表
十一、国有资本经营预算财政拨款收入支出决算表
十二、国有资本经营预算财政拨款支出决算表
十三、财政拨款“三公”经费支出决算表
第一部分 部门概况
一、部门职责
(一)贯彻执行国家和省、市、县有关林业工作的方针政策和法律法规,负责拟定林场的森林防火、森林资源保护、森林病虫害防治管理的实施细则和管理办法。
(二)负责制定本场的护林防火、森林资源保护、森林病虫害防治的管理及监测方案并逐一落实到个人。
(三)负责组织我场全体职工加强森林防火意识并做好森林防火宣传,书写防火标语,做到无森林火灾。
二、机构设置
林场内设行政办公室、财务股、生计安全股、护林防火办、九角山森林管护站、沙河坝森林管护站、鸡母塘森林管护站、中坝森林管护站、金场坝森林管护站、打炉厂森林管护站、冯耳塘森林管护站。
第二部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
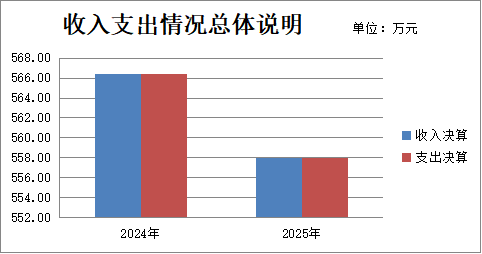
2025年度收入、支出总计均为558.02万元。与上年度相比,收入、支出总计各减少8.36万元,下降1.48%。主要变动原因是人员减少所致。
(图1:收入、支出决算总计变动情况图)(柱状图)
二、收入决算情况说明
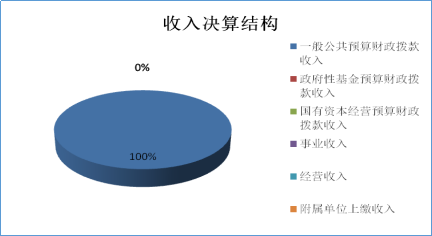
2025年度本年收入合计558.02万元,其中:一般公共预算财政拨款收入558.02万元,占100%。(注:仅罗列本部门涉及的收入)
(图2:收入决算结构图)(饼状图)
三、支出决算情况说明
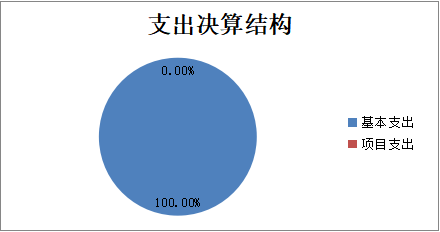
2025年度本年支出合计558.02万元,其中:基本支出558.02万元,占100%。(注:仅罗列本部门涉及的支出)
(图3:支出决算结构图)(饼状图)
四、财政拨款收入支出决算总体情况说明
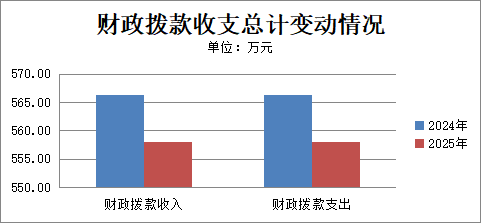
2025年度财政拨款收入、支出总计均为558.02万元。与上年度相比,财政拨款收入、支出总计各减少8.36万元,下降1.48%。主要变动原因是人员减少所致。
(图4:财政拨款收、支决算总计变动情况)(柱状图)
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
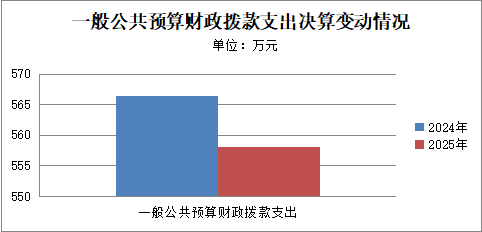
2025年度一般公共预算财政拨款支出558.02万元,占本年支出合计的100%。与上年度相比,一般公共预算财政拨款支出减少8.36万元,下降1.48%。主要变动原因是人员减少。
(图5:一般公共预算财政拨款支出决算变动情况)(柱状图)
(二)一般公共预算财政拨款支出决算结构情况
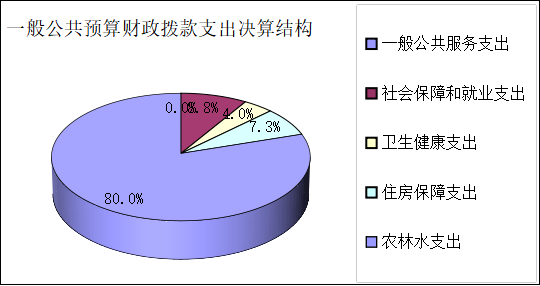
2025年度一般公共预算财政拨款支出558.02万元,主要用于以下方面:社会保障和就业支出48.99万元,占8.7%;卫生健康支出22.32万元,占4%;农林水支出446.24万元,占,占80%;住房保障支出40.49万元,占7.3%;(注:仅罗列本部门涉及的全部功能分类科目,至类级)
(图6:一般公共预算财政拨款支出决算结构)(饼状图)
(三)一般公共预算财政拨款支出决算具体情况
2025年度一般公共预算支出决算数为558.02,完成预算100%。其中:
1.社会保障和就业支出208(类)行政事业单位养老支出05(款)机关事业单位基本养老保险缴费支出05(项):支出决算为47.22万元,完成预算100%,决算数等于预算数;
社会保障和就业支出208(类)行政事业单位养老支出05(款)机关事业单位职业年金缴费支出06(项)支出决算为1.76万元,完成预算100%,决算数等于预算数。
2.卫生健康支出210(类)行政事业单位医疗11(款)事业单位医疗02(项):支出决算为22.32万元,完成预算100%,决算数等于预算数
3.农林水支出213(类)林业和草原02(款)事业机构04(项):支出决算为446.24万元,完成预算100%,决算数等于预算数;
4.住房保障支出221(类)住房改革支出02(款)住房公积金01(项):支出决算为40.49万元,完成预算100%,决算数等于预算数。
六、一般公共预算财政拨款基本支出决算情况说明
2025年度一般公共预算财政拨款基本支出558.02万元,其中:
人员经费495.93万元,主要包括:基本工资163.96万元、津贴补贴11.80万元、绩效工资68.06万元、机关事业单位基本养老保险缴费47.22万元、职业年金缴费4.45万元、职工基本医疗保险缴费22.32万元、其他社会保障缴费8.95万元、住房公积金40.49万元、医疗费2.85万元、其他工资福利支出99.97万元、对个人和家庭的补助支出25.86万元。
公用经费62.1万元,主要包括:办公费6.98万元、印刷费0.13万元、水费0.78万元、电费0.35万元、差旅费19.53万元、培训费0.63万元、工会经费7.11万元、福利费4.93万元、公务用车运行维护费7.45万元、其他商品和服务支出14.20万元。(注:仅罗列本部门实际支出涉及的经济分类科目)
七、财政拨款“三公”经费支出决算情况说明
(一)财政拨款“三公”经费支出决算总体情况说明
2025年度财政拨款“三公”经费支出决算为7.45万元,完成预算71.38%,较上年度减少0.82万元,下降9.92%。决算数小于预算数。
(注:上述“预算”口径为全年预算数,包括一般公共预算和政府性基金预算财政拨款支出决算情况,与预算数持平可以不写原因)
(二)财政拨款“三公”经费支出决算具体情况说明
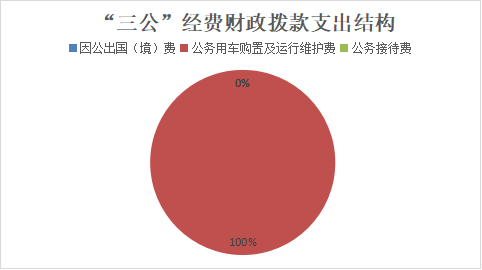
2025年度财政拨款“三公”经费支出决算中,因公出国(境)费支出决算0万元,占0%;公务用车购置及运行维护费支出决算7.45万元,占100%;公务接待费支出决算0万元,占0%。具体情况如下:
(图7:财政拨款“三公”经费支出结构)(饼状图)
1.因公出国(境)经费支出0万元,完成预算0%。
2.公务用车购置及运行维护费支出7.45万元,完成预算86%。公务用车购置及运行维护费支出决算比上年度增加1.12万元,增长17.69%。主要原因是公务车使用年限长久,导致保险费,维修费和维护费增加。
其中:公务用车购置支出0万元。全年按规定更新购置公务用车0辆,其中:轿车0辆、金额0万元,越野车0辆、金额0万元,载客汽车0辆、金额0万元。截至2025年12月31日,单位共有公务用车2辆,其中:轿车0辆、越野车0辆、载客汽车0辆,其他车型2辆。
公务用车运行维护费支出7.45万元。主要用于所需的公务用车燃料费、维修费、过路过桥费、保险费等支出。
3.公务接待费支出0万元,完成预算0%。公务接待费支出决算比上年度减少1.94万元,下降100%。
八、政府性基金预算支出决算情况说明
2025年度政府性基金预算财政拨款支出0万元,占本年支出合计的0%。
九、国有资本经营预算支出决算情况说明
2025年度国有资本经营预算财政拨款支出0万元,占本年支出合计的0%。
十、其他重要事项的情况说明
(一)机关运行经费支出情况
2025年度,南江县大江口国有林场机关运行经费支出0万元。
(二)政府采购支出情况
2025年度,南江县大江口国有林场政府采购支出总额0万元。
(三)国有资产占有使用情况
截至2025年12月31日,南江县大江口国有林场共有车辆2辆,其中:副部(省)级及以上领导用车0辆、主要负责人用车0辆、机要通信用车0辆、应急保障用车0辆、执法执勤用车0辆、特种专业技术用车0辆、离退休干部服务用车0辆、其他用车2辆。单价100万元(含)以上设备(不含车辆)0台(套)。
(四)预算绩效管理情况
根据预算绩效管理要求,本单位在年初预算编制阶段,组织对林场所涉及项目开展了预算事前绩效评估,对3个项目编制了绩效目标,预算执行过程中,选取1个项目开展绩效监控,年终执行完毕后,对3个项目开展了绩效目标完成情况自评。
本单位按要求对2025年部门整体支出开展绩效自评,从评价情况来看,单位内部管理制度健全,并严格按照示范区财政局制定的差旅费、培训费等相关管理办法,规范了公务支出管理。严格履行财务审批手续,经费的开支管理及费用报销严格执行相关制度规定,坚持勤俭节约,确保资金的规范使用与安全。本单位还自行组织了对年初1个项目支出绩效评价,从评价情况来看, 2025年我单位始终认真贯彻执行《会计法》《预算法》《行政单位会计制度》等法律法规,建立了单位财务管理制度,加强了财政专项资金的管理,严格按照预算进度支付费用,加强了对“三公”经费控制,各项经费支出严格按照政府采购、国库集中支付的有关规定执行,预算执行和完成控制较好。
第三部分 名词解释
1.财政拨款收入:指单位从同级财政部门取得的财政预算资金。
2.事业收入:指事业单位开展专业业务活动及辅助活动取得的收入。(二级预算单位事业收入情况)等。
3.经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。(二级预算单位经营收入情况)等。
4.其他收入:指单位取得的除上述收入以外的各项收入。
5.使用非财政拨款结余:指事业单位使用以前年度积累的非财政拨款结余弥补当年收支差额的金额。
6.年初结转和结余:指以前年度尚未完成、结转到本年按有关规定继续使用的资金。
7.结余分配:指事业单位按照会计制度规定缴纳的所得税、提取的专用结余以及转入非财政拨款结余的金额等。
8.年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金。
9.社会保障和就业(类208),反映政府在社会保障与就业方面的支出,行政事业单位养老支出(款05),反映用于行政事业单位养老方面的支出,机关事业单位基本养老保险缴费(项05),指机关事业单位实施养老保险制度由单位缴纳的基本养老保险费支出。
10.社会保障和就业(类208),反映政府在社会保障与就业方面的支出,行政事业单位养老支出(款05),反映用于行政事业单位养老方面的支出,机关事业单位职业年金缴费支出(项06),指机关事业单位实施养老保险制度由单位实际缴纳的职业年金支出。
11.社会保障和就业(类208),反映政府在社会保障与就业方面的支出,财政对其他社会保险基金的补助(款27),反映政府对其他社会保险基金的补助支出,财政对失业保险基金的补助(项01),指财政对失业保险基金的补助支出。
12.社会保障和就业(类208),反映政府在社会保障与就业方面的支出,财政对其他社会保险基金的补助(款27),反映政府对其他社会保险基金的补助支出,财政对工伤保险基金的补助(项02),指财政对工伤保险基金的补助支出。
13.社会保障和就业(类208),反映政府在社会保障与就业方面的支出,财政对其他社会保险基金的补助(款27),反映政府对其他社会保险基金的补助支出,财政对生育保险基金的补助(项03),指财政对生育保险基金的补助支出。
14.社会保障和就业(类208),反映政府在社会保障与就业方面的支出,财政对其他社会保险基金的补助(款27),反映政府对其他社会保险基金的补助支出,财政对生育保险基金的补助(项99),指其他财政对初会保险基金的补助支出。
15.医疗卫生与计划生育(类210)反映政府卫生健康方面的支出,行政事业单位医疗(款11)反映行政事业单位医疗方面的支出,事业单位医疗(项02):指财政部门安排的事业单位基本医疗保险缴费。
16.农林水(类213)反映政府农林水事务支出,林业和草原(款02)反映政府用于林业和草原方面的支出,事业机构(项04):指事业单位的基本支出,不包括行政单位后勤服务中心附属事业单位的支出。
17. 农林水(类213)反映政府农林水事务支出,林业和草原(款02)反映政府用于林业和草原方面的支出,森林资源管理(项07)反映森林资源核查、监测、评估、经营利用、林地保护等方面的支出。
18. 农林水(类213)反映政府农林水事务支出,林业和草原(款02)反映政府用于林业和草原方面的支出,森林生态效益补偿(项09)反映用于公益林保护和管理等方面的支出。
19.住房保障(类221)反映政府用于住房方面的支出,住房改革支出(款02)反映行政事业单位用于财政拨款资金和其他资金安排的住房改革支出,住房公积金(项01):指行政事业单位按人力资源和社会保障部、财政部规定的基本工资和津贴补贴以及规定比例为职工缴纳的住房公积金。
20.基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
21.项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
22.经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
23.“三公”经费:指部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车车辆购置支出(含车辆购置税)及租用费、燃料费、维修费、过路过桥费、保险费等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)支出。
24.机关运行经费:为保障行政单位(含参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
第四部分 附件

第五部分 附表
 川公安备案51192202000163号