2025年度文旅示范区自然资源和规划局部门决算
目录
公开时间:2026年9月23日
第一部分 部门概况
一、部门职责
二、机构设置
第二部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、财政拨款“三公”经费支出决算情况说明
八、政府性基金预算支出决算情况说明
九、国有资本经营预算支出决算情况说明
十、其他重要事项的情况说明
第三部分 名词解释
第四部分 附件
第五部分 附表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、财政拨款支出决算明细表
六、一般公共预算财政拨款支出决算表
七、一般公共预算财政拨款支出决算明细表
八、一般公共预算财政拨款基本支出决算明细表
九、一般公共预算财政拨款项目支出决算表
十、政府性基金预算财政拨款收入支出决算表
十一、国有资本经营预算财政拨款收入支出决算表
十二、国有资本经营预算财政拨款支出决算表
十三、财政拨款“三公”经费支出决算表
第一部分 部门概况
一、部门职责
(一)自规分局职责
1.政策制定与统筹管理。贯彻执行土地储备、供应、征收等法律法规和政策,拟定文旅示范区相关管理制度,统筹协调重大事项。
2.规划与计划审批。组织审查中心起草的年度土地储备和供应计划草案,按程序报管委会批准后组织实施。
3.行政审核与报批。负责储备土地入库、出库的行政审核和报批;负责征地补偿安置方案草案、国有建设用地收回(购)方案草案的行政审核和报批;负责建设用地报批的行政审核及上报;负责农用地转用方案的行政审核和上报;负责国有建设用地供应方案的拟定及上报。
4.行政公告组织发布。负责组织公告发布,承办公告内容拟定、报批、发布及存档等具体事务;负责征收土地公告、征地补偿安置公告、国有建设用地收回(购)等的公示。
5.行政协调与外部对接。负责协调征地所需耕地占补平衡、建设用地等各类指标,提供国土空间规划等证明资料;负责就林地审批、社保资金核定等事项与林业、人社等主管部门进行行政对接和报批。
6.规划条件与统一供应。负责出具拟供应宗地经审批的规划条件通知书,统一组织国有建设用地供应。
7.监督指导。负责对中心业务工作进行监督指导,对土地储备资金使用、项目实施等进行行政监管。
8.对外行文与行政协调。负责与上级主管部门、管委会及相关部门行政沟通协调和对外行文。
(二)土储中心职责
1.计划编制事务。根据属地国民经济和社会发展规划、国土空间规划及示范区重点项目落地需求,起草年度集体土地征收、国有建设用地收回(购)储备计划草案和年度土地供应计划草案,报分局审核;根据批准的计划承担组织实施的具体事务性工作。
2.方案编制事务。负责起草征地补偿安置方案草案、国有建设用地收回(购)方案草案,报分局审核。
3.储备与征收技术事务。承担储备土地及拟征收土地的勘测定界、权属调查、地质灾害危险性评估、压覆重要矿产资源调查、成本核算、资产价值评估等技术性工作;承担征地社会稳定风险评估的基础数据收集、调查材料整理等事务性工作;承担国有建设用地供应前的权属调查、地价评估等事务。
4.征收实施技术事务。承担集体土地征收前期的技术性、事务性工作:协助收集社保人员基础数据及核定被征地面积;承担林地报批前的技术性、事务性工作;协助编制农用地转用方案及组卷报批材料,报分局审核后由分局按程序报批。承担征地前期工作完成后的资料汇总组卷及报征中的技术事务;承担集体土地征收及国有建设用地收回(购)批后实施的具体事务性工作。
5.收储与供应事务。承担储备土地入库、出库的核查、测绘及系统录入等具体承办工作;承担国有建设用地收回(购)具体实施,储备土地管护、临时利用、前期开发等组织实施工作;协助开展国有建设用地供应的挂网及系统录入等工作;负责全民所有自然资源资产管理信息系统、土地市场动态监测监管系统相关数据的录入和管理。
6.资金与安置事务。承担征地拆迁补偿资金、社保资金、安置住房、收回(购)资金、管护及前期开发资金等具体事务性工作;承担土地储备资金的具体使用和核算工作,按规定编制土地储备资金收支预算草案。
7.土地成本结算事务。承担国有建设用地供应后的土地成本结算具体工作。
8.其他事务性或技术性工作。根据管委会安排或分局委托,承担其他与自然资源和规划管理相关的具体技术性、事务性工作,具体任务以领导批示、会议纪要、任务清单、函告等形式通知,中心按要求落实。
二、机构设置
自规分局内设4个股室,包括:综合管理室、国土空间规划股、国土空间土地利用股、地质地矿管理股。
土地储备中心内设4个股室,包括:办公室、财务室、征地事务室、土地储备室。
第二部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
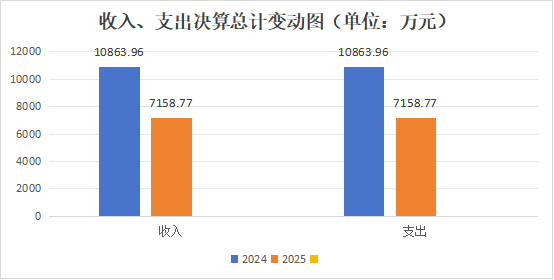
2025年度收入、支出总计均为7158.77万元。与2024年度相比,收入、支出总计各减少3705.19万元,下降34.1%。主要变动原因是机构改革,项目人员变动。
(图1:收入、支出决算总计变动情况图)(柱状图)
二、收入决算情况说明
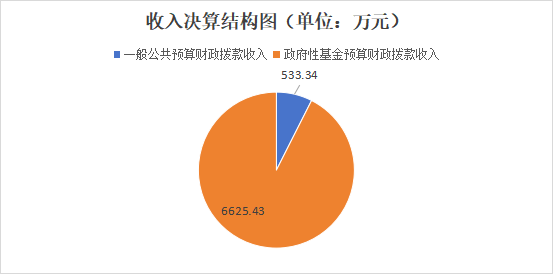
2025年度本年收入合计7158.77万元,其中:一般公共预算财政拨款收入533.34万元,占7.45%;政府性基金预算财政拨款收入6625.43万元,占92.55%。
(图2:收入决算结构图)(饼状图)
三、支出决算情况说明
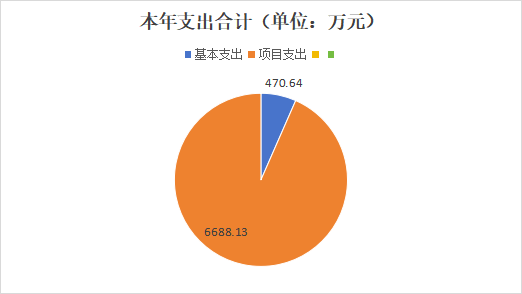
2025年度本年支出合计7158.77万元,其中:基本支出470.64万元,占6.57%;项目支出6688.13万元,占93.43%。
(图3:支出决算结构图)(饼状图)
四、财政拨款收入支出决算总体情况说明
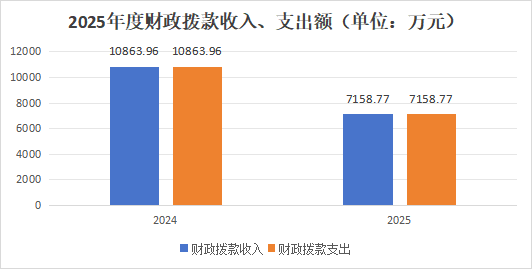
2025年度财政拨款收入、支出总计均为7158.77万元。与2024年度相比,财政拨款收入总计、支出总计各减少3705.19万元,下降34.1%。主要变动原因是项目资金减少。
(图4:财政拨款收、支决算总计变动情况)(柱状图)
|
|
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
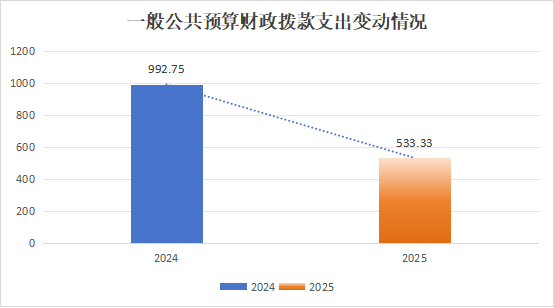
2025年度一般公共预算财政拨款支出533.33万元,占本年支出合计的7.45%。与2024年度相比,一般公共预算财政拨款支出减少459.42万元,下降46.3%。主要变动原因是项目减少。
(图5:一般公共预算财政拨款支出决算变动情况)(柱状图)
 |
(二)一般公共预算财政拨款支出决算结构情况
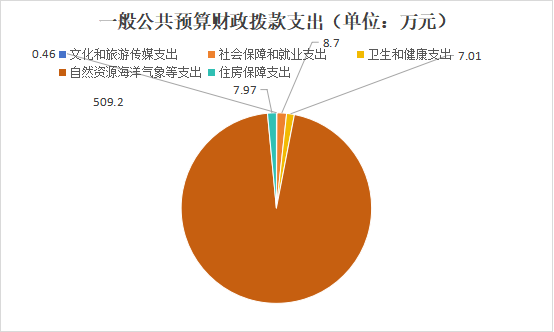
2025年度一般公共预算财政拨款支出533.33万元,主要用于以下方面:文化和旅游传媒支出0.46万元,占0.01%;社会保障和就业支出8.7万元,占1.63%;卫生和健康支出7.01万元,占1.31%;自然资源海洋气象等支出509.2万元,占95.47%;住房保障支出7.97万元,占1.49%。
(图6:一般公共预算财政拨款支出决算结构)(饼状图)
 |
(三)一般公共预算财政拨款支出决算具体情况
2025年度一般公共预算财政拨款支出决算数为533.33万元,完成预算100%。其中:
1.文化旅游体育与传媒支出(类)文化和旅游(款)其他文化和旅游支出(项):支出决算为0.46万元,完成预算100%。
2.社会保障和就业(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出(项):支出决算为8.7万元,完成预算100%
3.卫生健康(类)行政事业单位医疗(款)行政单位医疗支出(项):支出决算为3.29万元,完成预算100%。
4.卫生健康(类)行政事业单位医疗(款)事业单位医疗支出(项):支出决算为3.42万元,完成预算100%。
5.卫生健康(类)行政事业单位医疗(款)公务员医疗补助支出(项):支出决算为0.29万元,完成预算100%。
6.自然资源海洋气象等(类)自然资源事务(款)行政运行(项):支出决算为361.6万元,完成预算100%。
7.自然资源海洋气象等(类)自然资源事务(款)自然资源规划及管理(项):支出决算为9.02万元,完成预算100%。
8.自然资源海洋气象等(类)自然资源事务(款)事业运行(项):支出决算为84.91万元,完成预算100%。
9.自然资源海洋气象等(类)自然资源事务(款)其他自然资源事务支出(项):支出决算为53.67万元,完成预算100%.
10.住房保障(类)住房改革支出(款)住房公积金(项):支出决算为7.97万元,完成预算100%
六、一般公共预算财政拨款基本支出决算情况说明
2025年度一般公共预算财政拨款基本支出470.64万元,其中:
人员经费113.95万元,主要包括:基本工资、津贴补贴、奖金、伙食补助费、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、其他社会保障缴费、其他工资福利支出、医疗费补助、住房公积金支出等。
公用经费356.69万元,主要包括办公费、印刷费、水费、电费、邮电费、物业管理费、差旅费、维修(护)费、租赁费、会议费、公务接待费、劳务费、福利费等。
七、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
2025年度“三公”经费财政拨款支出决算为0.5万元,完成预算100%,较上年度增加0.18万元,增长56%。原因为:公务接待增多。
(二)“三公”经费财政拨款支出决算具体情况说明
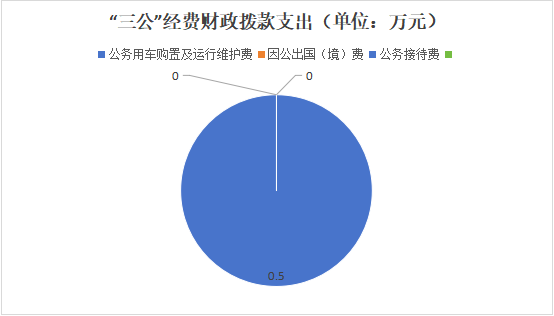
2025年度“三公”经费财政拨款支出决算中,因公出国(境)费支出决算0万元,占0%;公务用车购置及运行维护费支出决算0万元,占0%;公务接待费支出决算0.5万元,占100%。具体情况如下:
(图7:“三公”经费财政拨款支出结构)(饼状图)
1.因公出国(境)经费支出0万元,完成预算:0%。
2.公务用车购置及运行维护费支出0万元,完成预算0%。
3.公务接待费支出0.5万元,完成预算100%。公务接待费支出决算比2024年度增加0.18万元,增长56%。主要原因是公务接待人次增多。
八、政府性基金预算支出决算情况说明
2025年度政府性基金预算财政拨款支出6625.44万元,占本年支出合计的92.55%。与2024年度相比,政府性基金预算财政拨款支出减少3245.76万元,下降32.86%。主要变动原因是政府性基金项目减少。
九、国有资本经营预算支出决算情况说明
2025年度国有资本经营预算财政拨款支出0万元,占本年支出合计的0%。
十、其他重要事项的情况说明
(一)机关运行经费支出情况
2025年度,文旅示范区自然资源和规划局部门运行经费支出342.1万元,比2024年度减少345.14万元,下降50.22%,主要原因是项目减少。
(二)政府采购支出情况
2025年度,文旅示范区自然资源和规划局部门采购支出总额303.03万元,其中:政府采购货物支出10.8万元、政府采购服务支出292.23万元。主要用于规划编制及第三方技术服务费。
(三)国有资产占有使用情况
截至2025年12月31日,自然资源和规划局部门共有车辆0辆,单价100万元(含)以上设备(不含车辆)0台(套)。
(四)预算绩效管理情况
根据预算绩效管理要求,本单位在2025年度预算编制阶段,组织对规划编制经费、项目前期经费、工资性支出经费、聘用人员支出经费4个项目开展了预算事前绩效评估,对4个项目编制了绩效目标,预算执行过程中,选取4个项目开展绩效监控,组织对4个项目开展绩效自评,绩效自评表详见第四部分附件。
第三部分 名词解释
1.财政拨款收入:指单位从同级财政部门取得的财政预算资金。
2.事业收入:指事业单位开展专业业务活动及辅助活动取得的收入。
3.经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
4.其他收入:指单位取得的除上述收入以外的各项收入。
5.使用非财政拨款结余(含专用结余):指事业单位使用以前年度积累的非财政拨款结余弥补当年收支差额的金额。
6.年初结转和结余:指以前年度尚未完成、结转到本年按有关规定继续使用的资金。
7.结余分配:指事业单位按照会计制度规定缴纳的所得税、提取的专用结余以及转入非财政拨款结余的金额等。
8.年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金
9.社会保障和就业(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出(项):反映机关事业单位实施养老保险制度由单位缴纳的基本养老保险费支出。
10.卫生健康(类)行政事业单位医疗(款)行政单位医疗支出(项):反映财政部门安排的行政单位(包括实行公务员管理的事业单位,下同)基本医疗保险缴费经费,未参加医疗保险的行政单位的公费医疗经费,按国家规定享受离休人员、红军老战士待遇人员的医疗经费。
11.卫生健康(类)行政事业单位医疗(款)公务员医疗补助支出(项):反映财政部门安排的公务员医疗补助经费。
12.自然资源海洋气象等(类)自然资源事务(款)行政运行(项):反映行政单位的基本支出,用于保障日常运转。
13.自然资源海洋气象等(类)自然资源事务(款)自然资源规划及管理(项):是指用于国土空间规划、国土空间开发适宜性评价等方面的支出。
14.自然资源海洋气象等(类)自然资源事务(款)事业运行(项):反映事业单位的基本支出,用于保障其机构正常运转和开展日常工作的经费。
15.住房保障(类)住房改革支出(款)住房公积金(项):反映行政事业单位按人力资源和社会保障部、财政部规定的基本工资和津贴补贴以及规定比例为职工缴纳的住房公积金。
16.基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
17.项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
18.经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
19.“三公”经费:指部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车车辆购置支出(含车辆购置税)及租用费、燃料费、维修费、过路过桥费、保险费等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)支出。
20.机关运行经费:为保障行政单位(含参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
第四部分 附件
附件:1. 2025年度预算项目支出自评表—土地储备中心.xlsx
部门预算绩效评价报告
(报告范围包括机关和下属单位)
一、部门(单位)基本情况
(一)机构组成
巴中市光雾山诺水河文旅融合发展示范区自然资源和规划局内设4个股室,包括:综合管理室、国土空间规划股、国土空间土地利用股、地质地矿管理股。
巴中市光雾山诺水河文旅融合发展示范区土地储备中心内设4个股室,包括:办公室、财务室、征地事务室、土地储备室。
(二)机构职能
区自然资源和规划局:负责编制国土空间规划、修建性详细规划、控制性详细规划和国家自然保护地的各项专项规划,并加强实施监督管理,负责履行全民所有土地、矿产、森林、湿地、水资源等自然资源资产所有者职责及所有国土空间用途管制和生态修复职责;负责重大产业项目、重要基础设施项目可行性的前期研究和规划论证工作,承担规划建设项目的选址、用地等初审工作:负责土地利用中的报征和征地拆迁工作、协助农用地转用、土地征用、划拨、出让、转让、抵押等方面审查、核准呈报和土地收储等工作:完成上级交办的其他工作。
土地储备中心:1.配合征拆主管部门拟定征地拆迁安置补偿方案,配合征拆实施单位开展拟征收土地现状调查,配合征拆实施单位按规定开展征地拆迁工作;征拆组卷资料的审核及征拆资金的拨付;配合征拆主管部门集体土地组卷报征事宜,具体包括社会保险、相关税费、相关上缴省政府规费的缴纳等;负责协助征拆主管部门及征拆实施单位宣传、解释有关征地拆迁相关法律法规和政策,协调、处理征地拆迁中涉及的矛盾和纠纷;协助征拆主管部门对征拆实施单位进行业务指导。2.根据国土空间规划及土地市场需求,对所属乡镇规划区内土地储备进行分析,编制、报批和组织实施年度土地储备计划;收购(回)国有建设用地使用权的具体实施;储备土地入库及对已储备土地的管护和临时利用;探索集体经营性建设用地的储备;对储备土地进行成本费用核算。3.土地前期开发整理,包括与储备土地相关的道路、供水、供电、供气、排水、通讯、围挡、土地平整等基础设施建设及上级部门安排的其余工程项目建设。4.规划编制研究工作;按规划主管部门的要求提供各类规划的内部技术审核服务工作及承担规划巡查的事务性工作。5.编制土地储备资金收支预算草案及土地储备资金核算管理。
(三)人员概况
截至2025年末,区自然资源和规划局部门有在编在岗3人,挂职1人,上派学习3人,员额制1人。
二、部门资金收支情况
(一)收入情况。区自然资源和规划局部门2025年年初预算收入7158.77万元、决算报表收入7158.77万元。
(二)支出情况。区自然资源和规划局部门2025年年初预算支出7158.77万元、决算报表支出7158.77万元。
(三)结余分配和结转结余情况。区自然资源和规划局部门2025年决算报表结转结余0万元。
三、部门预算绩效分析
(一)部门预算总体绩效分析。根据部门预算绩效评价指标体系“总体绩效”涉及二、三级指标进行逐项绩效分析并评分,依次包括履职效能、预算管理、财务管理、资产管理、采购管理等情况。
1.履职效能。如项目前期经费,通过对项目前期勘察,为后期项目建设提供指导依据,预算数与预算执行数一致,执行率达到100%,资金用途明确,内控措施健全;如规划编制费用,根据党工委、管委会安排,为全面推动文旅示范区康养首位产业,深入推进重点区域的规划建设,完成空山、诺水河、关坝规划编制工作,预算执行率达到59.93%,其主要原因为三方服务单位提供的成果未通过评审;如工资性支出,预算执行率达到100%,工资及时发放率100%,核算准确率100%,审批与发放流程严格按照国家工资标准,无违规发放现象。
2.预算管理。自然资源和规划局按照综合预算原则,将全部收入与支出纳入预算管理,预算编制符合《预算法》及其实施条例要求。预算公开内容涵盖部门职能简介、部门概况、收支预算情况、财政拨款收支预算情况、一般公共预算支出情况、“三公”经费安排、政府性基金预算支出情况等,编制体系较为完整。区自然资源和规划局部门2025年度收入、支出总计均为7158.77万元,无预算结余。
3.财务管理。区自然资源和规划局部门内部财务制度健全,体系完善,财务工作职责权限明确,资金使用规范。
4.资产管理。截止2025年末区自然资源和规划局部门共有固定资产60个,本年度人员稳定,资产总量变化不大,人均资产相对稳定。资产利用率:办公设备等资产均正常使用,利用率高。资产盘活率:暂无闲置资产,无需盘活。
5.采购管理。区自然资源和规划局部门严格按照采购相关规定,对需要进行采购购买的服务和商品,严格把控流程,确保资金使用规范,支持中小企业发展:在采购活动中,优先考虑和支持中小企业。采购执行率:采购计划执行顺利,执行率高。
(二)部门预算项目绩效分析。填报以下数据,并根据部门预算绩效评价指标体系“项目绩效”涉及二、三级指标进行逐项绩效分析并评分,依次包括项目决策、项目执行、目标实现等情况。
常年项目绩效分析。该类项目总数28个,涉及预算总金额180.8万元,1—12月预算执行总体进度为90.1%,其中:预算结余率大于10%的项目共计9个。
阶段(一次性)项目绩效分析。该类项目总数8个,涉及预算总金额6774.66万元,1—12月预算执行总体进度为98%,其中:预算结余率大于10%的项目共计6个,其主要原因为项目正在付款流程之中。
1.项目决策
决策程序:流程合规、依据充分、决策科学。
目标设置:细化、匹配度高,项目目标与部门年度总体目标高度一致。
项目入库:统一管理,资料规范,时效性高。
2.项目执行
资金执行同向:项目资金拨付与项目进度基本匹配。
项目调整:本年度项目未发生重大调整,按年初预算进行。
执行结果:项目均按计划完成。
3.目标实现
目标完成:项目预期目标全部完成。
目标偏离:无偏离情况。
实现效果:项目实施后,能让经济实力更加强劲、基础设施更加完善、特色产业蓬勃发展,助力乡村振兴和区域经济高质量发展。
(三)绩效结果应用情况。
围绕内部应用情况:绩效评价结果已作为改进工作、优化预算的重要依据。
信息公开情况:部门决算等相关信息已按时、按规范公开。
整改反馈情况进行分析:对绩效评价中发现的问题已及时整改,形成闭环管理。
四、评价结论及建议
(一)评价结论
项目实际完成情况与预期目标高度一致。
(二)存在问题
不存在违规问题,资金违规率为0,专款专用,执行率较高。
(三)改进建议
资产管理财务制度不够完善,及时建立固定资产管理制度,预算编制需进一步细化。
第五部分 附表
 川公安备案51192202000163号