2025年度文旅示范区财政金融中心决算公开
目录
公开时间:2026年9月24日
第一部分 部门概况
一、部门职责
二、机构设置
第二部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、财政拨款“三公”经费支出决算情况说明
八、政府性基金预算支出决算情况说明
九、国有资本经营预算支出决算情况说明
十、其他重要事项的情况说明
第三部分 名词解释
第四部分 附件
第五部分 附表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、财政拨款支出决算明细表
六、一般公共预算财政拨款支出决算表
七、一般公共预算财政拨款支出决算明细表
八、一般公共预算财政拨款基本支出决算明细表
九、一般公共预算财政拨款项目支出决算表
十、政府性基金预算财政拨款收入支出决算表
十一、国有资本经营预算财政拨款收入支出决算表
十二、国有资本经营预算财政拨款支出决算表
十三、财政拨款“三公”经费支出决算表
第一部分 部门概况
一、部门职责
负责国库集中支付、会计核算、政府性投资项目的评审和票务咨询服务工作。负责新增债券项目申报、政府和社会资本合作事项。配合开展重大项目、财税法规、政策执行情况的财政监督和审计事务性、辅助性工作,协助执纪部门做好监督检查、审查调查等安全辅助性工作。负责发布公共资源交易公告公示,收集、存贮和发布公共资源交易、政策法规和企业信息,接受公共资源交易报名,为建筑工程交易、政府采购、产权交易、土地交易等公共资源交易提供交易场所、咨询服务和交易服务,对进入中心的公共资源交易活动进行跟踪服务,维护和管理评委数据库。负责土地和矿业权招标拍卖挂牌出让前的调查、宣传、策划和出让后有关具体事务性工作;负责集体建设用地指标和使用权流转、耕地占补平衡指标交易和土地使用权、矿业权转让交易(鉴证)等服务性工作。受市采购中心委托开展政府采购活动,负责政府采购信息化建设。
二、机构设置
巴中市光雾山诺水河文旅融合发展示范区财政金融服务中心属于巴中市光雾山诺水河文旅融合发展示范区财政和国资局下属二级单位。
第二部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
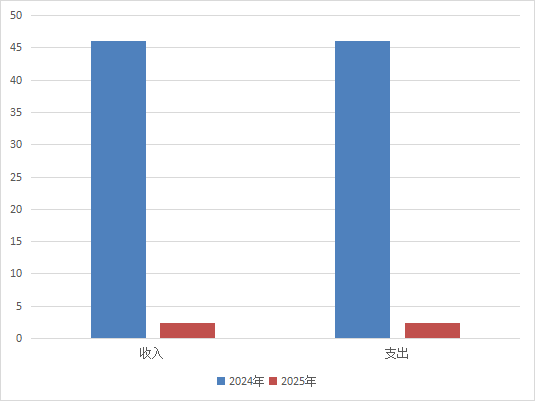
2025年度收入、支出总计均为2.33万元。与2024年度相比,收入、支出总计各减少43.69万元,下降94.9%。主要变动原因是机构撤销,已无财政拨款收入与支出。
(图1:收入、支出决算总计变动情况图)(柱状图)
二、收入决算情况说明
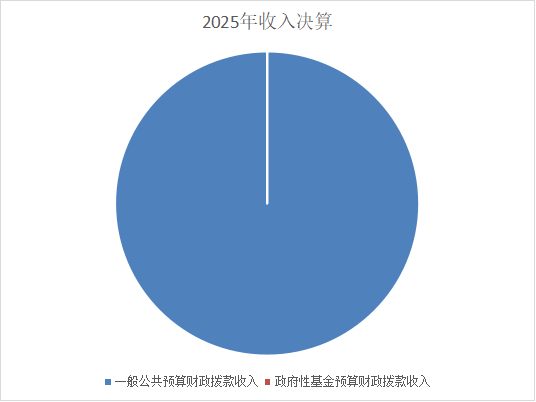
2025年度本年收入合计2.33万元,其中:一般公共预算财政拨款收入2.33万元,占100%。
(图2:收入决算结构图)(饼状图)
三、支出决算情况说明
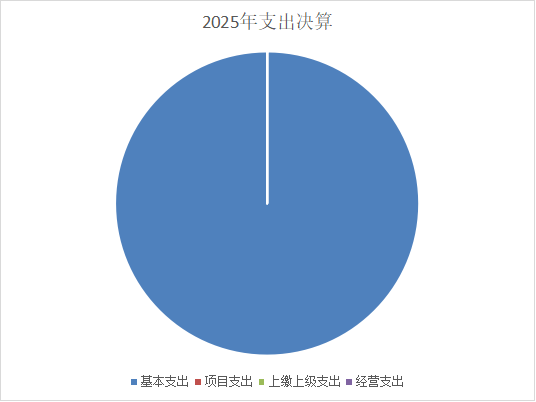
2025年度本年支出合计2.33万元,其中:基本支出2.33万元,占100%。
(图3:支出决算结构图)(饼状图)
四、财政拨款收入支出决算总体情况说明
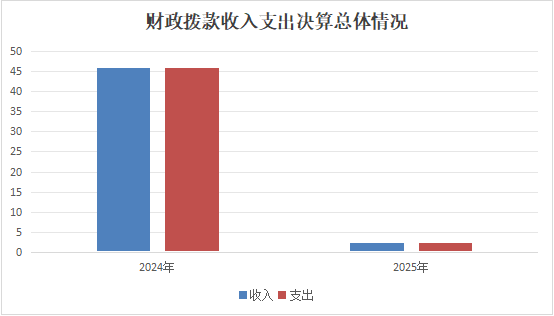
2025年度财政拨款收入、支出总计均为2.33万元。与2024年度相比,财政拨款收入总计、支出总计各减少43.69万元,下降94.9%。主要变动原因是机构撤销,已无财政拨款收入与支出。
(图4:财政拨款收、支决算总计变动情况)(柱状图)
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
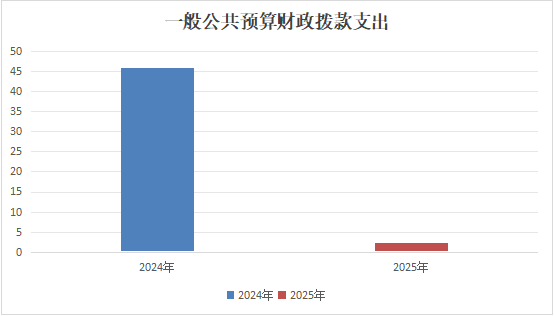
2025年度一般公共预算财政拨款支出2.33万元,占本年支出合计的100%。与2024年度相比,一般公共预算财政拨款支出减少43.69万元,下降94.9%。主要变动原因是机构撤销,已无财政拨款收入与支出。
(图5:一般公共预算财政拨款支出决算变动情况)(柱状图)
(二)一般公共预算财政拨款支出决算结构情况
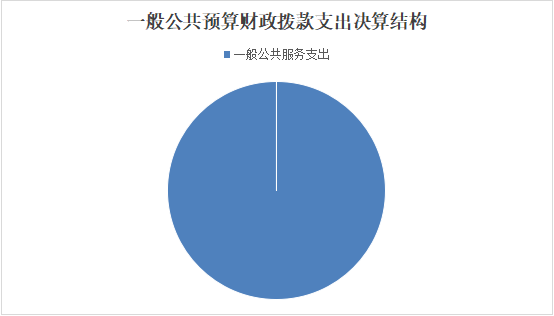
2025年度一般公共预算财政拨款支出2.33万元,主要用于以下方面:一般公共服务支出2.33万元,占100%。
(图6:一般公共预算财政拨款支出决算结构)(饼状图)
(三)一般公共预算财政拨款支出决算具体情况
2025年度一般公共预算财政拨款支出决算数为2.33万元,完成预算100%。其中:
一般公共服务(类)财政事务(款)事业运行(项):支出决算为2.33万元,完成预算100%。
六、一般公共预算财政拨款基本支出决算情况说明
2025年度一般公共预算财政拨款基本支出2.33万元,其中:
公用经费2.33万元,主要包括:差旅费、其他商品和服务支出。
七、其他重要事项的情况说明
无
第三部分 名词解释
1.财政拨款收入:指单位从同级财政部门取得的财政预算资金。
2.事业收入:指事业单位开展专业业务活动及辅助活动取得的收入。
3.经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
4.其他收入:指单位取得的除上述收入以外的各项收入。
5.使用非财政拨款结余(含专用结余):指事业单位使用以前年度积累的非财政拨款结余弥补当年收支差额的金额。
6.年初结转和结余:指以前年度尚未完成、结转到本年按有关规定继续使用的资金。
7.结余分配:指事业单位按照会计制度规定缴纳的所得税、提取的专用结余以及转入非财政拨款结余的金额等。
8.年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金。
9.基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
10.项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
11.经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
12.“三公”经费:指部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车车辆购置支出(含车辆购置税)及租用费、燃料费、维修费、过路过桥费、保险费等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)支出。
13.机关运行经费:为保障行政单位(含参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
第四部分 附件

第五部分 附表

 川公安备案51192202000163号